


Perú 2026: la batalla silenciosa por el riel de los pagos

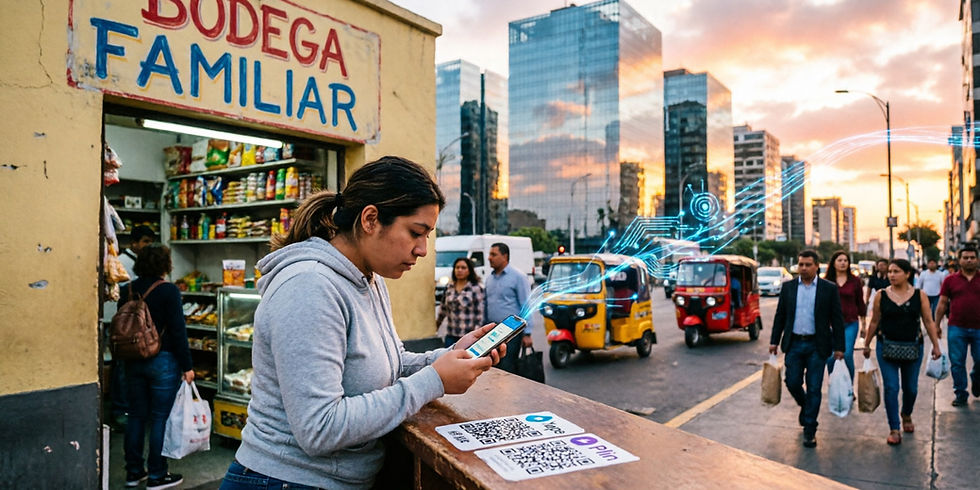
El sistema de pagos peruano vive una transformación que pocos advierten con claridad, porque ocurre en tres frentes simultáneos que suelen confundirse. Por un lado, la llegada de Revolut —fintech británica con más de 70 millones de clientes y una valoración de US$75.000 millones, que ya obtuvo autorización de la SBS para operar como banco en el país y apunta a iniciar operaciones entre fines de 2027 e inicios de 2028— promete banca digital completa: cuentas multidivisa, transferencias internacionales sin comisiones ocultas y pagos transfronterizos instantáneos. Por otro, Yape y Plin siguen consolidándose como las redes de pago dominantes del día a día, con 15,9 millones y 4 millones de usuarios respectivamente, y cerca del 60% de los pagos en comercio electrónico. Y por debajo de ambos, casi sin titulares, el BCRP construye Tapp, la infraestructura pública que podría reordenar todo el tablero.
Conviene despejar primero un malentendido frecuente; Revolut no viene a "reemplazar" a Yape ni a Plin. Sus estrategias apuntan a segmentos distintos. Mientras las billeteras peruanas dominan el pago cotidiano —la bodega, el taxi, el menú, la recarga del Metropolitano—, Revolut apunta a la banca afluente: clientes de ingresos medios y altos que buscan multicuenta, servicios internacionales y mejores tasas de depósito. Su competidor más directo no es el código QR de la esquina, sino los cuatro grandes bancos del país. Yape y Plin, entretanto, conservan un foso defensivo difícil de franquear: no son solo aplicaciones, son redes integradas en millones de comercios, con hábitos de usuario ya formados. El cambio de hábito requiere mucho más que una app con mejor tecnología.
El verdadero campo de batalla no está en las aplicaciones, sino en el riel por donde circulan el dinero y los mensajes. Y aquí aparece un dato poco conocido: Yape y Plin no usan tarjetas para sus transferencias P2P, pero sí utilizan la infraestructura de Visa —específicamente Visa Direct, a través del procesador Niubiz— como riel. Es decir, cuando alguien transfiere de Yape a Plin, el mensaje viaja por una carretera privada que cobra peaje. Ese peaje tiene un costo, y ese costo termina impactando, directa o indirectamente, en las comisiones que paga el comercio pequeño. La Fase 1 de interoperabilidad entre ambas billeteras, en 2023, se construyó precisamente sobre una solución de Visa: el Yellow Pepper's Directory Network Manager.
Aquí entra Tapp, y conviene ser preciso: no es una aplicación móvil ni un competidor de Yape, Plin o Revolut. Es una infraestructura de pagos, inspirada en el sistema UPI de India, que enruta las transacciones directamente entre la cuenta de quien paga y la de quien recibe, bajo el modelo "cuenta a cuenta". Su gran novedad es la "iniciación de pagos": el usuario podrá autorizar a una app de confianza para que programe y ejecute pagos automáticamente, debitando de su cuenta donde sea que la tenga, sin depender de la app del banco que custodia el dinero. El BCRP trabaja ya con 20 entidades financieras, 19 de ellas comprometidas, y prevé un piloto controlado para diciembre de 2026, con operación plena a partir de 2027.
Frente a Visa y Mastercard, Tapp no busca eliminarlas, sino competir con su rol de procesamiento. La distinción es clave; las marcas de tarjetas siguen presentes en cada tarjeta física o virtual, y YapePOS seguirá aceptando tarjetas de débito y crédito de ambas marcas. Lo que Tapp ataca es el rol de riel obligatorio que hoy cumple Visa Direct en las transferencias interbancarias entre billeteras. Si Tapp se consolida, Yape y Plin podrían migrar esas transferencias desde el riel privado hacia la infraestructura pública del BCRP, ahorrando el costo del peaje. En palabras del propio BCRP, el objetivo es "optimizar costos, incrementar la innovación y generar más acceso, tanto en la oferta como en la demanda". No es un reemplazo de las marcas, sino una sustitución del intermediario que hoy cobra por conectar cuentas.
El impacto microeconómico de este reordenamiento puede ser considerable. Hoy, un microempresario que acepta Yape Empresa paga una comisión de 2.95% en grandes comercios. Si el riel de pagos domésticos se vuelve infraestructura pública, con menos intermediarios y sin comisiones atadas al volumen, esa carga podría reducirse. Un comercio que hoy duda en digitalizar sus ventas por el costo de la comisión tendría menos razones para quedarse solo en efectivo. Y al generar un historial digital de ventas sobre una infraestructura pública —no sobre el riel de una marca privada—, ese microempresario construye un activo financiero que le permite acceder a crédito formal. El círculo virtuoso es claro: menos costo por transacción, más digitalización, más trazabilidad, más acceso a crédito.
Pero la tecnología, por sí sola, no formaliza a nadie. El riesgo es real; si la digitalización de pagos se percibe principalmente como una herramienta de fiscalización —y no como una vía de acceso a beneficios concretos—, algunos comercios podrían migrar de vuelta al efectivo, menos trazable, logrando el efecto contrario al deseado. La SUNAT ya evalúa reconocer las constancias de pago de Yape y Plin como comprobantes electrónicos, lo que aviva ese temor. Para que Tapp, Revolut y la nueva banca digital se traduzcan en mejora microeconómica y formalidad, se necesita una estrategia integral: simplificación tributaria para pequeños contribuyentes, incentivos claros que vinculen la formalización al acceso a crédito y programas de apoyo, y educación financiera que explique al microempresario que su historial digital de ventas es un activo que le permite crecer, no solo una obligación fiscal. La infraestructura ya está en camino. Lo que falta es la política que la convierta en inclusión real.


Comentarios